Доставка дороже картона: как логистика незаметно удваивает стоимость гофроупаковки и что с этим делать
Закупщик открывает прайс поставщика, сравнивает цену за лист или за тысячу коробов, выбирает вариант дешевле на 3-5% и закрывает сделку. Через месяц финансовый отчёт показывает, что упаковка обошлась дороже, чем в прошлом квартале, хотя цена по счёту не менялась. Разгадка почти всегда в одном месте - в логистике, которую никто не считал как часть стоимости упаковки.
Это не абстрактная проблема. Российский рынок гофроупаковки в 2025 году просел на 1,9% и составил около 8,95 млрд кв. м, а на 2026 год прогнозируется практически нулевая динамика - около 99,7% к уровню прошлого года. Другой отраслевой прогноз даёт цифры близкие по смыслу: выпуск держится около 9,4 млрд кв. м второй год подряд, при денежном объёме рынка выше 360 млрд руб. Росстат фиксирует снижение выпуска ящиков и коробок из гофрокартона на 1,6% год к году за первое полугодие 2026-го.
Рынок в стагнации, мощностей у производителей избыток, и в такой ситуации поставщики конкурируют именно ценой изделия - в 2026 году цены на массовую упаковку в РФ снизились на 3-11%. Аналитики сразу предупреждают: это временный эффект, потому что сырьё, ресурсы и логистика продолжают дорожать. Для бурого гофрокартона прогнозируется рост цен до 6% по итогам года несмотря на слабый спрос. При этом сама цена гофрированного картона в листах и рулонах держится стабильно, около 26,7 руб. за кв. м - материал не разгоняется в цене так же резко, как остальные компоненты себестоимости.
Получается парадокс: лист дешевеет или стоит на месте, а итоговая упаковка на складе получателя дорожает. Причина - в той части стоимости, которую закупщик обычно не видит в прайсе: доставка, складская обработка, потери при транспортировке, простои под разгрузкой и растущие регуляторные платежи. Дальше разберём, из чего реально складывается цена гофроупаковки "на входе на склад" и как этим управлять.
Глоссарий: термины, без которых расчёт стоимости упаковки не сходится
Прежде чем считать реальную цену упаковки, нужно договориться о терминах. Ниже - базовый набор понятий, которые встречаются в переговорах с поставщиками и в договорах поставки.
| Термин | Что означает |
|---|---|
| TCO (Total Cost of Ownership) | Полная стоимость владения упаковкой: цена изделия плюс доставка, обработка, хранение, брак и организационные издержки за период |
| Транспортное плечо | Расстояние и маршрут от производства гофротары до склада заказчика, включая перевалки |
| Кратность отгрузки | Минимальная партия, которую поставщик готов отправить одной машиной без доплаты за недогруз |
| Плотность загрузки | Соотношение объёма перевезённого груза к вместимости транспорта; для лёгкого гофрокартона часто критичнее веса |
| Паллетизация | Способ укладки коробов на европаллету; влияет на количество паллетомест в кузове и итоговую цену рейса |
| Консолидация отгрузок | Объединение нескольких небольших заказов в одну крупную поставку для снижения удельной стоимости перевозки |
| Складская обработка | Приёмка, перемещение, размещение и учёт упаковки на складе получателя - обычно недооценённая статья затрат |
| Гофролист | Плоский полуфабрикат из гофрированного картона, который клиент досекает и собирает в короб самостоятельно |
| Экосбор | Регуляторный платёж за утилизацию упаковки, растущий для производителей гофролистов и гофротары |
| PPWR | Европейский регламент по упаковке и отходам упаковки, задающий требования к переработке и сокращению избыточной тары |
Эти термины будут постоянно возвращаться в тексте - без них сложно объяснить, почему коробка "по прайсу" и коробка "по факту" - это разные цифры.
Классификация: из чего реально складывается стоимость гофроупаковки
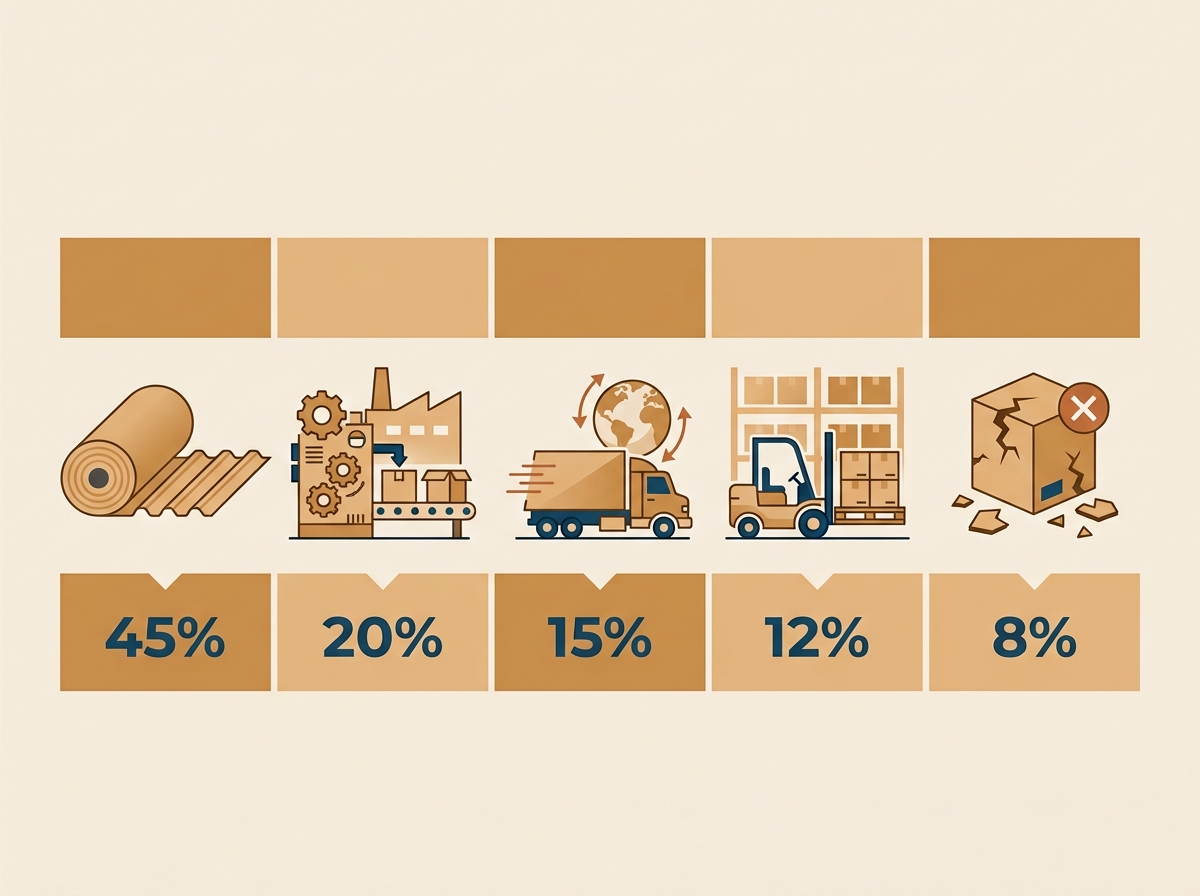
Закупщик считает цену упаковки как сумму двух пунктов: цена за единицу по прайсу и логистика, если она вообще выделена отдельной строкой. На практике реальная себестоимость упаковки на складе получателя раскладывается на пять классов затрат, и три из пяти почти никогда не попадают в первичный прайс-лист.
- Материал и производство - цена картона, штамповка, печать, ламинация.
- Логистика до точки приёмки - транспортное плечо, паллетизация, кратность отгрузки, топливо и тариф перевозчика.
- Складская обработка на стороне получателя - приёмка, перемещение, размещение, учёт, возврат тары.
- Потери и риски - брак при транспортировке, доупаковка, простои техники и персонала под разгрузкой.
- Регуляторные и косвенные издержки - экосбор, требования к маркировке и переработке, штрафы за несоответствие.
Формула, по которой должен считаться закупщик, выглядит так:
Цена упаковки на складе = материал + производство + складская обработка + доставка до точки приёмки + потери, доупаковка и простои.
Разберём каждый класс отдельно, потому что именно в деталях скрывается тот самый эффект удвоения стоимости.
Класс 1: материал и производство - то, что видно в прайсе
Это единственная часть цены, которую закупщик видит целиком и может сравнивать между поставщиками. Сюда входит стоимость картона нужной марки и профиля, амортизация оборудования, работа флексопечатной машины, штанцформа, при необходимости - ламинация или дополнительная пропитка.
Именно эта часть в 2025-2026 годах ведёт себя предсказуемо. Цена гофрированного картона в листах и рулонах держится около 26,7 руб. за кв. м без резких скачков. При этом бурый гофрокартон, по прогнозам, может подрасти в цене до 6% по итогам года - даже при слабом спросе, потому что растут затраты на сырьё и энергию у самих производителей целлюлозно-бумажной продукции.
Профицит производственных мощностей в отрасли заставляет поставщиков демпинговать именно на этом участке цены: в 2026 году массовая упаковка подешевела на 3-11%. Это создаёт у закупщика ложное ощущение, что упаковка становится дешевле в целом. На деле снижение касается только строки "материал плюс производство", а остальные четыре класса затрат в это время растут.
Практический вывод: сравнивать поставщиков только по цене листа или короба - это сравнивать 20-40% реальной стоимости упаковки, оставляя за кадром большую часть счёта.
Класс 2: логистика до точки приёмки - главный скрытый драйвер
Это тот класс затрат, который в статье вынесен в заголовок не случайно. При слабом росте цен на материал именно доставка чаще всего определяет, во сколько на самом деле обойдётся упаковка.
Транспортное плечо и удалённость производства
Чем дальше склад поставщика от точки приёмки, тем выше доля транспортных затрат в конечной цене. Для лёгкой и объёмной гофротары это особенно чувствительно: машина упирается в объём кузова задолго до того, как упирается в грузоподъёмность. То есть перевозчик берёт деньги за кубометры, а не за килограммы, и картон в этом смысле - неудобный груз: он занимает много места и весит мало.
Кратность отгрузки
Поставщики выставляют минимальную партию отгрузки не из вредности, а потому что неполная машина обходится дороже в пересчёте на единицу продукции. Если закупщик заказывает партии меньше кратности отгрузки, разница компенсируется либо доплатой за недогруз, либо (что случается чаще) незаметным включением этой доплаты в цену следующей партии.
Плотность загрузки и паллетизация
Формат короба, который плохо укладывается на европаллету, снижает количество паллетомест в кузове и увеличивает стоимость перевозки на единицу товара сильнее, чем любая скидка на картон. Переход на размер, который "садится" на паллету без пустот, часто даёт больший эффект по деньгам, чем торг с поставщиком за цену листа.
Что происходит в 2026 году
Аналитики прямо указывают: снижение цен на упаковку в 2026 году может быть временным явлением именно из-за роста расходов на логистику и ресурсы. Это означает, что закупщик, который зафиксировал контракт по низкой цене изделия без пересмотра логистической схемы, рискует получить рост итоговой стоимости в следующем квартале - просто через рост тарифа на перевозку, который в прайсе не фигурирует напрямую.
Класс 3: складская обработка на стороне получателя
Это класс затрат, о котором закупщики думают в последнюю очередь, хотя именно на складе получателя формируется значительная часть реальной себестоимости упаковки.
Каждая машина с упаковкой требует:
- время разгрузки и работу погрузочной техники;
- приёмку по количеству и качеству с проверкой соответствия партии;
- размещение на хранение, которое занимает складскую площадь и стоит денег даже если это собственный склад;
- перемещение к линии упаковки в нужный момент производственного цикла;
- учёт остатков и оборотной тары, если она используется.
Если поставки происходят часто и малыми партиями (что нередко случается, когда закупщик пытается сэкономить на закупке "малыми порциями по низкой цене"), затраты на обработку растут пропорционально числу заходов, а не объёму груза. Десять поставок по одной паллете обходятся складу дороже, чем одна поставка на десять паллет, даже если суммарный объём одинаковый.
Унификация SKU упаковки как способ снизить эту статью расходов
Сокращение числа типоразмеров коробов напрямую снижает частоту мелких дозакупок и логистическую наценку на каждую из них. Меньше SKU - меньше складских ячеек под разные форматы, меньше пересортов при приёмке, проще планирование закупки. Для FMCG-компаний с широким портфелем это часто более эффективный рычаг снижения затрат на упаковку, чем поиск более дешёвого поставщика картона.
Класс 4: потери, доупаковка и простои
Эта часть стоимости почти никогда не считается в момент заключения договора, но регулярно всплывает в отчётах по факту.
Основные источники потерь:
- бой и деформация коробов при транспортировке, особенно при неправильной паллетизации или превышении высоты штабелирования;
- доупаковка на месте, когда часть партии приходит повреждённой и требует ручной пересборки перед использованием;
- простои линии или персонала, если ожидаемая поставка задержалась и упаковки не хватило вовремя;
- избыточные страховые запасы, которые закупщик держит "на всякий случай" именно из-за нестабильности логистики - а хранение этого запаса тоже стоит денег.
Каждый из этих пунктов по отдельности выглядит как мелочь. В сумме за квартал они способны перекрыть всю экономию, полученную от более низкой цены короба по прайсу.
Класс 5: регуляторные и косвенные издержки
Этот класс становится заметнее из года в год, и его нельзя игнорировать при долгосрочном планировании закупки упаковки.
В России ключевой фактор - экологический сбор. По оценкам "Бумпрома", затраты на экосбор у производителей гофролистов и гофротары могут вырасти в 9,8 раза в 2026 году и в 13 раз к 2029 году относительно уровня 2025-го. Такой рост неизбежно закладывается поставщиками в цену изделия постепенно, отдельными траншами, поэтому договор, зафиксированный "на год вперёд" по текущей цене, может не отражать грядущую динамику.
Для компаний, работающих с экспортом или международными брендами, важен европейский регламент PPWR - требования к сокращению избыточной упаковки, повышению пригодности к переработке и доказуемости "упаковочного следа" продукции. Даже если прямых экспортных обязательств нет, тренд постепенно проникает в требования крупных международных заказчиков к своим российским поставщикам и подрядчикам по упаковке.
Добавим к этому требования к маркировке, безопасности транспортной упаковки и обращению с отходами внутри страны - и получим третий по значимости, но растущий класс затрат, который редко попадает в первич